


L’Europe se dirige vers une troisième séance consécutive dans le vert
par Claude Chendjou
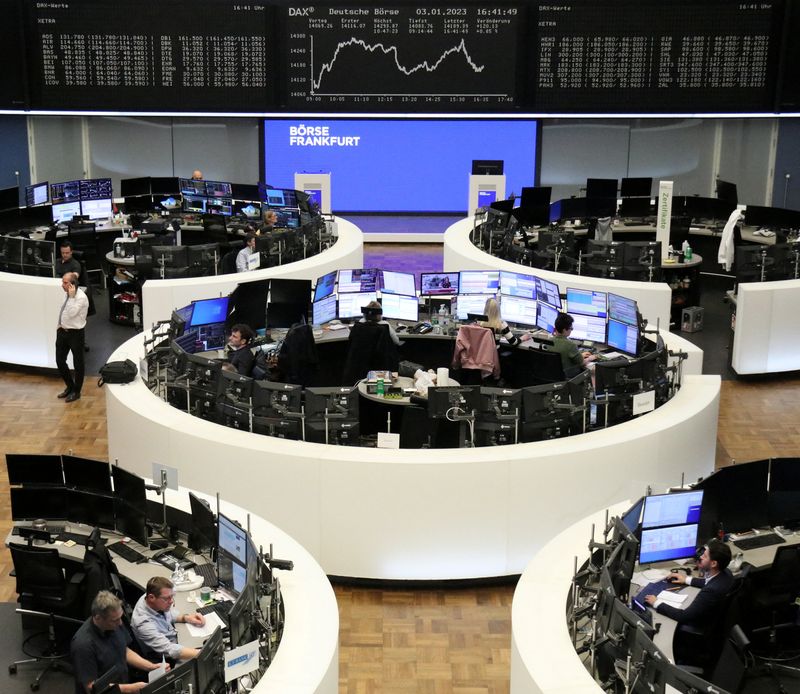
PARIS (Reuters) – Wall Street est attendue en hausse prudente mercredi avant les « minutes » de la Réserve fédérale américaine (Fed) et les Bourses européennes évoluent dans le vert à la mi-journée pour la troisième séance consécutive, soutenues par le ralentissement de l’inflation en Allemagne et en France, ainsi qu’un redressement des indices PMI en zone euro pour le mois de décembre. Les futures sur indices new-yorkais signalent un rebond de 0,34% pour le Dow Jones, de 0,33% pour le Standard & Poor’s 500 et de 0,52% pour le Nasdaq au lendemain d’une clôture dans le rouge liée en partie à Tesla et Apple, qui ont perdu respectivement 12% et 3,7%.
Le compte rendu de la réunion de politique monétaire de décembre de la Fed sera publié à 19h00 GMT et les investisseurs espèrent y déceler des éléments sur la trajectoire future des taux d’intérêt et l’évolution de la conjoncture économique. Avant cela, ils auront pris connaissance aux Etats-Unis des chiffres de l’indice ISM manufacturier du mois dernier, des statistiques sur le marché de l’immobilier et de l’enquête « Jolts » (Job Openings and Labor Turnover Survey) sur le nombre d’emplois à pourvoir. À Paris, le CAC 40 gagne 1,74% à 6.739,25 vers 12h10 GMT. À Francfort, le Dax avance de 1,63%. À Londres, le FTSE prend 0,65%, ses gains étant limités par le repli des valeurs de l’énergie.
L’indice paneuropéen FTSEurofirst 300 progresse de 1,32%, l’EuroStoxx 50 de la zone euro de 1,88% et le Stoxx 600 de 1,26%.
Après les données de mardi montrant une forte décélération des prix à la consommation en Allemagne, à 9,6% sur un an en décembre, les statistiques publiées mercredi indiquent que l’inflation IPCH en France a ralenti plus fortement que prévu le mois dernier, à 6,7% en rythme annuel.
Sur les marchés financiers, les rendements des obligations souveraines de référence en zone euro sont en nette baisse, signe d’un apaisement des craintes inflationnistes.
Autre donnée économique rassurante: l’activité dans le secteur privé en zone euro s’est contractée en décembre à un rythme moins important que prévu avec un indice PMI composite à 49,3 après 47,8 en novembre.
VALEURS EN EUROPE En Europe, la hausse est emmenée par les banques (+1,94%), l’assurance (+2,13%) et les valeurs du luxe comme LVMH (+3,71%) et Richemont(+1,73%).
À l’opposé, l’énergie (-1,96%) souffre du recul des cours pétroliers, consécutif aux inquiétudes sur la demande, notamment chinoise.
TotalEnergies abandonne 1,64%, BP 2,51% et Shell 2,30%.
Dassault Systèmes, Legrand et Schneider Electric profitent pour leur part de relèvements de recommandations de Bernstein, tandis que Sanofi prend 0,95% après avoir déclaré anticiper une augmentation de son bénéfice au quatrième trimestre grâce aux effets de changes et aux ventes de vaccins contre la grippe.
LES VALEURS À SUIVRE À WALL STREET
TAUX
Les rendements obligataires en zone euro refluent fortement après les chiffres de l’inflation dans plusieurs pays du bloc en attendant vendredi les données sur les prix de l’ensemble de la zone euro.
Le rendement du Bund allemand à dix ans perd plus de dix points de base, à 2,27%, et celui à deux ans, près de neuf points, à 2,57%.
Aux Etats-Unis, le rendement des Treasuries à dix ans s’affiche en repli de 11 points, à 3,68%, et celui à deux ans en baisse de 6,4 points, à 4,34%, dans un contexte de regain d’appétit pour le risque.
CHANGES Le dollar recule de 0,42% face à un panier de devises de référence après les dernières statistiques en Europe.
L’euro en profite pour remonter à 1,0601 dollar (+0,52%), le redressement des PMI en zone euro prenant le pas sur le ralentissement de l’inflation dans certains pays du bloc.
PÉTROLE
Les cours pétroliers poursuivent leur repli sur fond de crainte d’une récession de l’économie mondiale et de baisse de la demande de la Chine, confrontée à une recrudescence de l’épidémie de COVID-19.
Le Brent abandonne 2,53% à 80,02 dollars le baril et le brut léger américain (West Texas Intermediate, WTI) perd de 2,53% à 74,98 dollars.
PRINCIPAUX INDICATEURS ÉCONOMIQUES À L’AGENDA DU 4 JANVIER
PAYS GMT INDICATEUR PÉRIODE CONSENSUS PRÉCÉDENT
USA 15h00 Indice ISM manufacturier décembre 48,5 49,0
LA SITUATION SUR LES MARCHÉS:
(Certaines données peuvent accuser un léger décalage)
WALL STREET
Indices Dernier Var. Var. %
points
Dow Jones 33357,00 +79,00 +0,24%
S&P-500 3858,25 +12,25 +0,32%
Nasdaq-100 11004,50 +59,00 +0,54%
« The Day Ahead » – Le point sur la prochaine
séance à Wall Street [DAY/US]
La séance
précédente :
Indices Clôture Var. Var. % YTD
points
Dow Jones 33136,37 -10,88 -0,03% -0,03%
S&P-500 3824,14 -15,36 -0,40% -0,40%
Nasdaq 10386,99 -79,50 -0,76% -0,76%
Nasdaq 100 10862,64 -77,13 -0,70% -0,70%
MARCHES
EUROPEENS
Indices Dernier Var. Var. % YTD
points
Eurofirst 300 1738,00 +22,72 +1,32% +3,55%
Eurostoxx 50 3956,47 +74,18 +1,91% +4,29%
CAC 40 6741,64 +117,75 +1,78% +4,14%
Dax 30 14419,35 +237,68 +1,68% +3,56%
FTSE 7601,03 +46,94 +0,62% +2,00%
SMI 11118,36 +139,72 +1,27% +3,63%
Les valeurs à suivre à Paris et
en Europe : [WATCH/LFR]
CHANGES
Cours Veille Var.% YTD
Euro/Dlr 1,0608 1,0546 +0,59% -0,88%
Dlr/Yen 130,73 131,00 -0,21% -0,29%
Euro/Yen 138,70 138,18 +0,38% -1,14%
Dlr/CHF 0,9275 0,9358 -0,89% +0,34%
Euro/CHF 0,9839 0,9872 -0,33% -0,57%
Stg/Dlr 1,2051 1,1966 +0,71% -0,38%
Indice $ 104,1250 104,5180 -0,38% +8,27%
TAUX
Dernier Var. Spread/B
und
(pts)
Future Bund 136,4800 +1,4000
Bund 10 ans 2,2690 -0,1070
Bund 2 ans 2,5770 -0,0910
OAT 10 ans 2,7860 -0,1190 +51,70
Treasury 10 3,6753 -0,1170
ans
Treasury 2 ans 4,3305 -0,0750
PETROLE
(en dollars) Cours Précéden Var Var. % YTD
t
Brut léger US 74,67 76,93 -2,26 -2,94% +21,99%
Brent 79,70 82,10 -2,40 -2,92% +20,70%
(Rédigé par Claude Chendjou, édité par Kate Entringer)

Campagne annuelle de financement 2026-2027 du Journal Chrétien
Le Journal Chrétien lance sa campagne de dons 2026-2027 pour financer sa plateforme de médias chrétiens visant à financer le site d'information Chretiens.com, l'application de ressources bibliques Bible.audio, et la chaîne de télévision chrétienne Chrétiens TV diffusée sur le canal 483 de Free en France. La concentration des médias aux mains d'un petit nombre d'acteurs économiques et de milliardaires représente une menace sur le pluralisme et l'indépendance de la presse.
Nos deux médias chrétiens, qui fonctionnent sans actionnaires milliardaires et sans subvention de l’Etat, offrent une information fiable, en collaboration avec des agences de presse internationales.
1. Le Journal Chrétien, un service de presse en ligne reconnu par l’Etat
Le Journal Chrétien est historiquement le premier pure-player chrétien francophone dont le but est d’offrir au quotidien une information fiable et de qualité avec un regard chrétien.La ligne éditoriale du Journal Chrétien est généraliste, s’intéressant particulièrement aux actualités politiques, économiques, sportives et religieuses.
Il est le média chrétien le plus ancien et le plus lu dans Google actualités, principal canal de visibilité et d'audience pour les médias d'information en ligne.
Lorsqu’une église ou un pasteur doit faire face à des accusations calomnieuses dans le paysage médiatique ou devant les tribunaux français, les publications du Journal Chrétien sont toujours accueillies avec beaucoup de considération.
2. Chrétiens TV, chaîne 483 de Free
Chrétiens TV est une chaîne de télévision chrétienne francophone reconnue par l’Autorité de régulation de la communication audiovisuelle et numérique (ARCOM) et diffusée en continu sur le canal 483 de l’opérateur Free en France ainsi que sur Apple TV, Roku TV, Amazon Fire TV, les applications Chrétiens TV et Free TV (iOS ou Android), les sites Chrétiens TV et https://tv.free.fr JE FAIS UN DON MAINTENANT